Escuchar esta nota
Voz generada con inteligencia artificial por ElevenLabs. El texto es de la redacción de Finanzas y Negocios.
La transformación del mercado y los seguros personales en Costa Rica
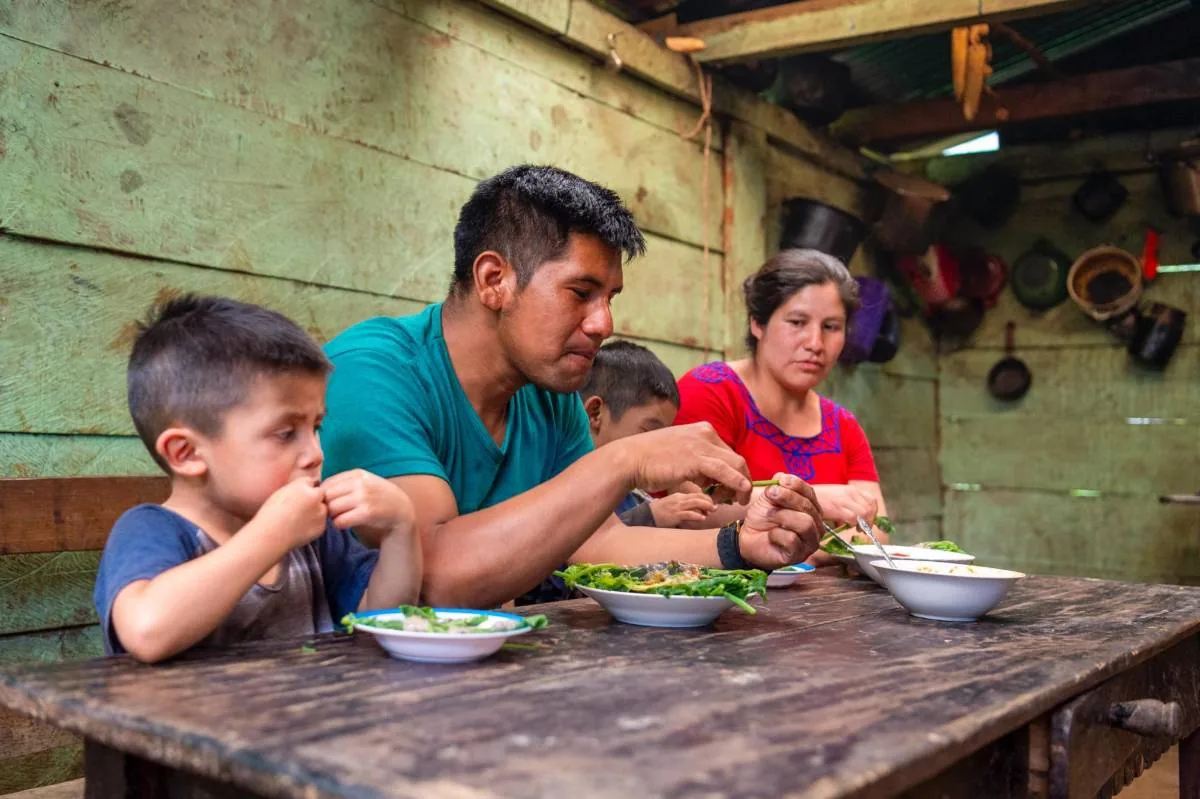
La evolución demográfica, las nuevas necesidades de atención médica y los cambios en los hábitos de las generaciones jóvenes están transformando el mercado de seguros de vida y salud en aquel país. Considerado uno de los países con mayor longevidad del continente, Costa Rica enfrenta una paradoja propia de las sociedades que han conseguido extender la esperanza de vida: vivir más también significa enfrentar durante más tiempo enfermedades crónicas, necesidades de atención médica y gastos asociados con la salud.
Claves de la nota
- El mercado costarricense de seguros inició su transformación importante con su apertura en el año 2008 tras la llegada de compañías privadas.
- BMI Seguros Costa Rica inició sus operaciones en el país centroamericano en el año 2010 enfocándose en seguros personales.
- El motor de crecimiento más exponencial que ha tenido el mercado ha sido justamente en seguros personales según Javier Solís.
Crecimiento tras la apertura de 2008
En ese contexto, el mercado costarricense de seguros comenzó una transformación importante con su apertura en 2008. La llegada de compañías privadas amplió paulatinamente la oferta y abrió espacio para productos que hasta entonces habían tenido un desarrollo limitado, como son los seguros personales, particularmente los de vida y salud.
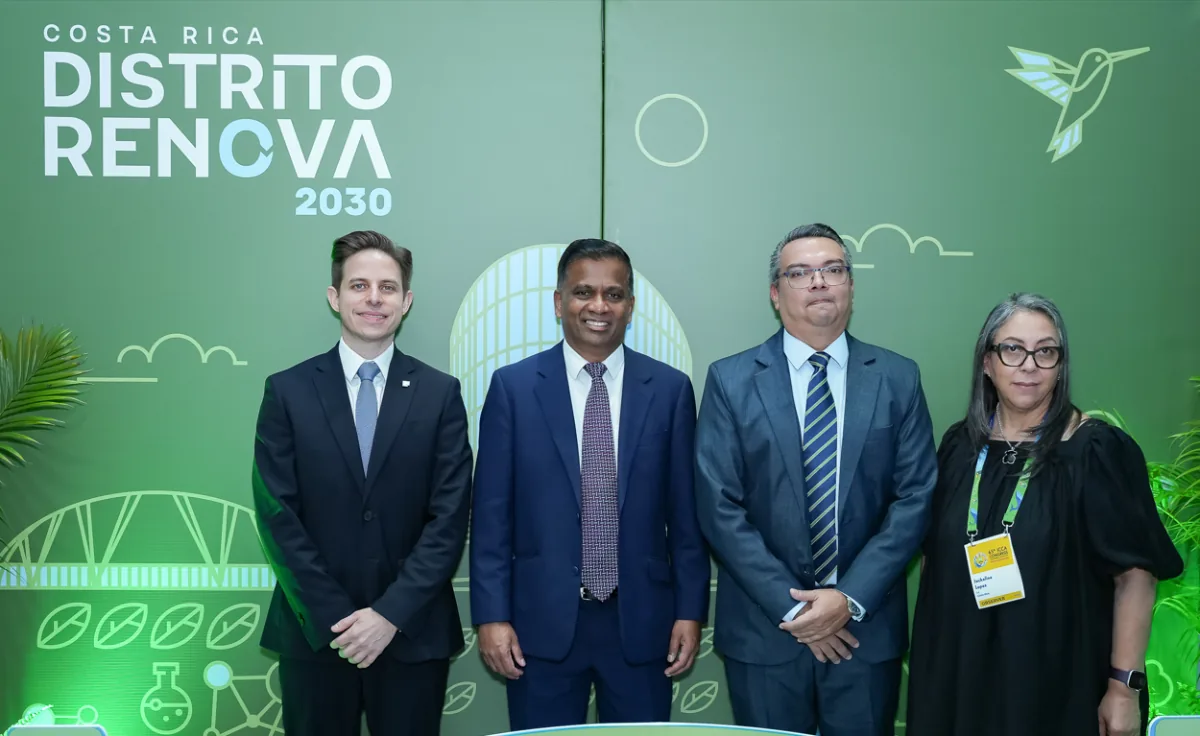
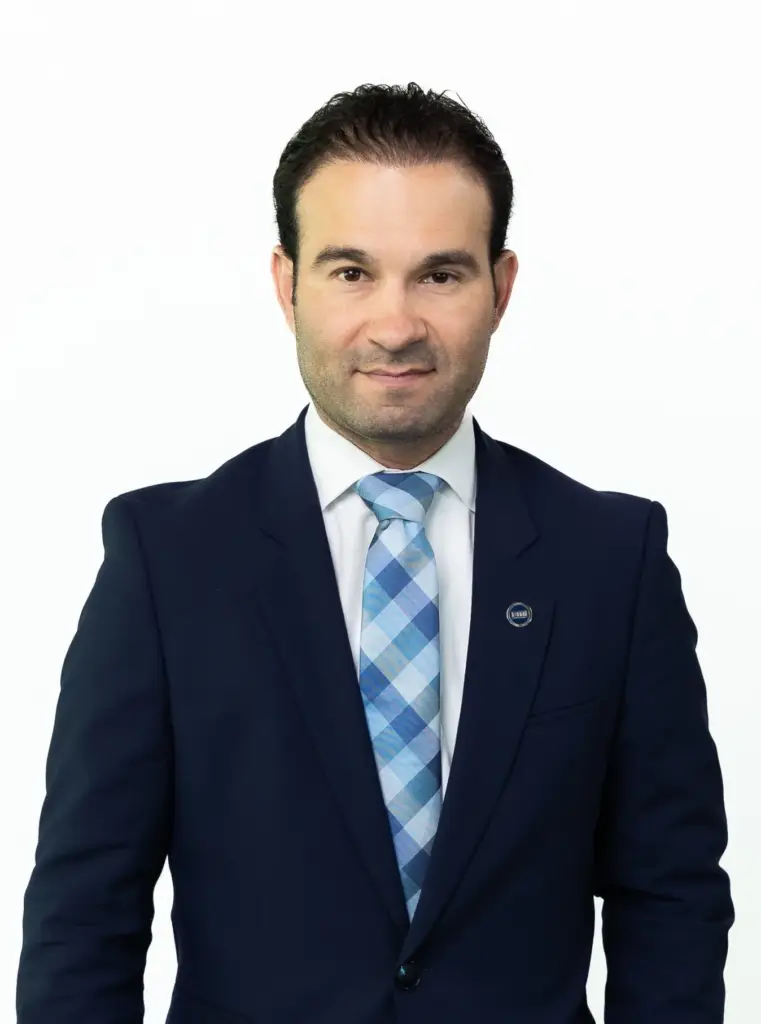
“El motor de crecimiento más exponencial que ha tenido el mercado ha sido justamente en seguros personales”, explica Javier Solís, gerente general de BMI Seguros Costa Rica. Para el directivo, una parte de esa evolución responde a que el consumidor comienza a reconocer que una enfermedad o la pérdida de quien aporta el principal ingreso familiar puede representar también un golpe patrimonial.
El cambio, sin embargo, apenas comienza. Aunque la oferta se ha diversificado, todavía existe una oportunidad importante para incrementar la penetración de los seguros de vida y salud y, sobre todo, incorporarlos como parte de la planeación financiera de los costarricenses
De acuerdo con el directivo, esta realidad está dando origen a un consumidor diferente al que tradicionalmente contrataba seguros médicos internacionales de alta cobertura. Ahora comienza a consolidarse una clase media interesada en acceder a la medicina privada dentro de Costa Rica. Son consumidores que buscan productos más accesibles para resolver necesidades cotidianas, desde consultas y medicamentos hasta atención ambulatoria.
El liderazgo del seguro de vida
Otro rubro en el que BMI Seguros ha alcanzado un liderazgo en el país centroamericano es el seguro de vida, una estrategia de voluntad patrimonial que, para Solís, tienen un espacio muy relevante de crecimiento en Costa Rica.
“Cuando un seguro de vida paga su indemnización, las familias garantizan su estatus de vida, su economía”, señala Solís. La lógica, explica, no consiste únicamente en dejar una cantidad de dinero, sino en proteger el equilibrio económico que puede alterarse cuando desaparece uno de los principales proveedores de un hogar.
Hoy, Solís ve un desafío particular en las generaciones más jóvenes, pues se trata de consumidores que postergan el matrimonio, no necesariamente contemplan tener hijos o comprar una vivienda y otorgan mayor importancia a experiencias, viajes y esquemas laborales más flexibles. Cuando desaparecen algunos de los compromisos que tradicionalmente justificaban una cobertura de vida, también cambia la manera de explicar su utilidad.
Nuevas tendencias en salud y contratación
Con salud sucede algo distinto. Entre las nuevas generaciones existe una mayor disposición a buscar acceso a medicina privada e incluso a considerar una póliza médica como parte de las prestaciones relevantes al elegir un empleo. Esto ha abierto también oportunidades para los seguros colectivos como beneficio para atraer y retener talento en Pymes y grandes empresas.
La transformación alcanza incluso la manera de contratar seguros, dice el especialista.
“Un consumidor acostumbrado a resolver servicios desde un teléfono puede preferir investigar, comparar y adquirir una cobertura sencilla sin reunirse con un intermediario. Frente a productos más complejos, como los seguros de vida, que incorporan proyecciones de largo plazo, el acompañamiento personal mantiene un papel relevante”, destaca Solís, sobre los cambios que atraviesa la industria.
Para las aseguradoras, la respuesta comienza a ser híbrida: digitalizar aquello que puede simplificarse sin eliminar el componente humano en los momentos que requieren asesoría.
Es en este escenario donde BMI busca ampliar su participación en Costa Rica. La compañía, especializada en seguros personales y con operaciones en el país desde 2010, se encuentra en desarrollo de un plan individual de salud dirigido a quienes buscan atención privada dentro del país, cada vez con mayor personalización. A ello se suma el crecimiento de pólizas colectivas de vida y salud para empresas y una mayor apuesta por el segmento individual de vida.
En uno de los países del continente donde las personas viven más años, el reto para la industria aseguradora será conseguir que también comiencen a proteger esos años con mayor anticipación.
“El seguro de vida protege el equilibrio económico que puede alterarse cuando desaparece uno de los principales proveedores de un hogar”. – Javier Solís, gerente general de BMI Seguros Costa Rica.