Escuchar esta nota
Voz generada con inteligencia artificial por ElevenLabs. El texto es de la redacción de Finanzas y Negocios.
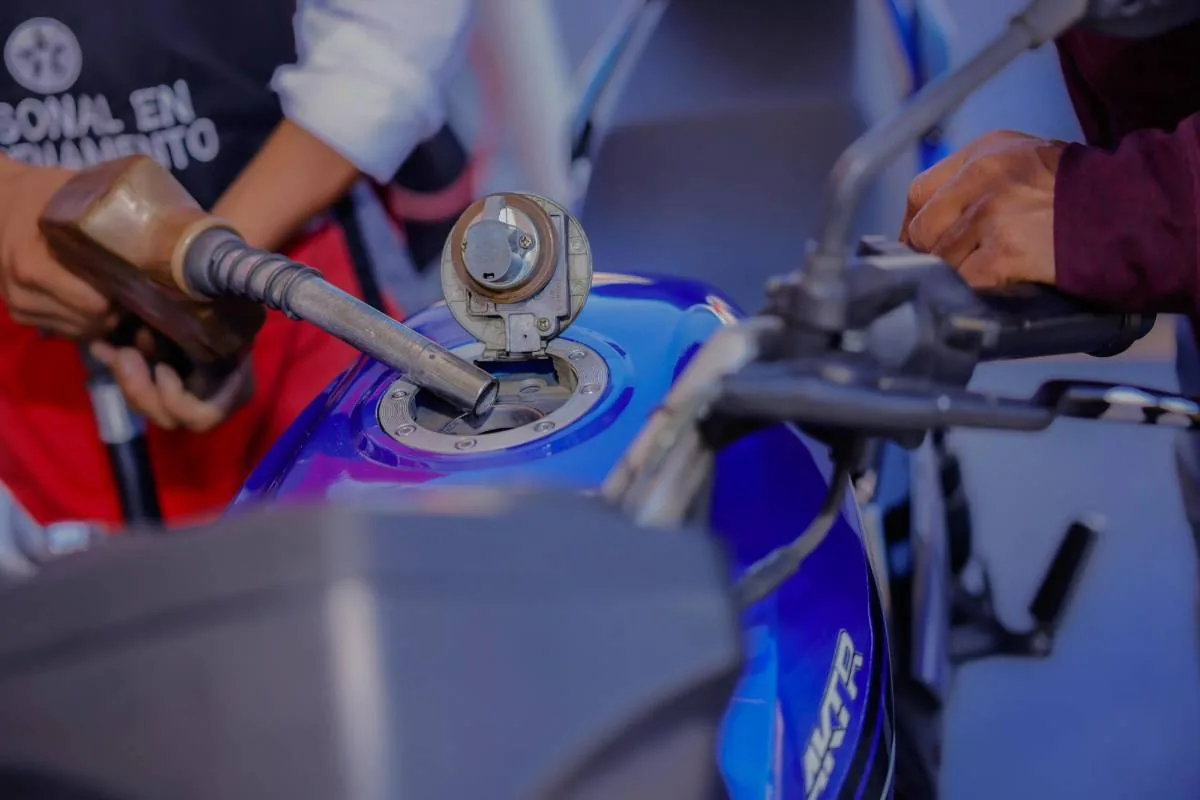
El incremento en los precios de los combustibles, provocado por las tensiones y el conflicto en Medio Oriente, ha colocado a los gobiernos frente a la necesidad de adoptar medidas para contener el impacto en los consumidores.
Claves de la nota
- El Decreto 21-2026 busca limitar precios finales de gasolinas y diésel en Guatemala.
- Eliminar impuestos a combustibles podría reducir el diésel de Q50 a Q40 por galón.
- La eliminación de impuestos afectaría fondos para infraestructura vial del Ministerio de Comunicaciones.
En Guatemala, la discusión se concentra en dos alternativas: establecer un subsidio o eliminar temporalmente los impuestos que gravan los combustibles.
El dilema fiscal ante el alza de combustibles en Guatemala
El Organismo Ejecutivo de Guatemala impulsa el Decreto 21-2026 para establecer límites a los precios finales de las gasolinas y el diésel. Esta iniciativa busca reducir el impacto del encarecimiento internacional en los consumidores, aunque ha generado un debate sobre el costo que tendría para las finanzas públicas del país.
El Organismo Ejecutivo impulsa actualmente el Decreto 21-2026, una iniciativa que establece límites a los precios finales de las gasolinas y el diésel en las estaciones de servicio.
La propuesta busca reducir el impacto del encarecimiento internacional sobre los consumidores. Sin embargo, también ha generado un debate sobre el costo que tendría para las finanzas públicas.
Para Hugo Maúl, presidente del Centro de Investigaciones Económicas Nacionales (CIEN), eliminar los impuestos puede parecer una salida inmediata, pero implica riesgos de largo plazo para la estructura de ingresos del Estado. “Los intereses que se crean después de la eliminación de un impuesto son poderosísimos y lo más seguro es que se quita y difícilmente se vuelve a poner”, señaló el economista durante una entrevista.
Riesgos de la eliminación de impuestos a combustibles
La eliminación de impuestos a los combustibles, según Hugo Maúl del CIEN, puede generar presiones para extender el beneficio a otros productos, debilitando la base tributaria del país. Además, los ingresos tributarios ya están contemplados para financiar diversos programas y servicios públicos, lo que comprometería su sostenibilidad.
Maúl explicó que una reducción o eliminación de impuestos puede generar presiones posteriores para extender el beneficio a otros productos. Esto terminaría debilitando progresivamente la base tributaria del país.
Además, recordó que los ingresos tributarios ya están contemplados para financiar distintos programas y servicios públicos.
EE.UU. abre un frente arancelario contra petróleo ruso: China e India quedan en la mira. Uno de los efectos concretos, según el economista, sería sobre los recursos vinculados al impuesto de distribución de petróleo.
Su eliminación afectaría la disponibilidad de fondos destinados a proyectos de infraestructura vial. Entre ellos se encuentran los relacionados con la Dirección de Proyectos Viales Prioritarios (DIPP), del Ministerio de Comunicaciones, Infraestructura y Vivienda (CIV).
El impacto limitado de la reducción de impuestos
Aun si Guatemala decidiera retirar los impuestos, el alivio para los consumidores sería limitado frente a un escenario de precios elevados, según Hugo Maúl. Por ejemplo, un diésel a Q50 por galón solo se reduciría a Q40, planteando un dilema fiscal entre alivio inmediato y compromiso de ingresos públicos.
El otro elemento de la discusión es la magnitud del alza.
Según Maúl, aun si Guatemala decidiera retirar los impuestos, el alivio para los consumidores sería limitado frente a un escenario de precios elevados.
En un escenario hipotético planteado por Maúl, si el diésel llegara a Q50 por galón (unos US$6.47), eliminar los impuestos podría reducirlo aproximadamente a Q40 (US$5.18).
La discusión, por tanto, trasciende el alivio inmediato en el precio de los combustibles y plantea un dilema fiscal: reducir temporalmente el costo para los consumidores, pero comprometer ingresos públicos, o utilizar mecanismos de apoyo que permitan enfrentar la emergencia sin modificar de forma permanente la estructura tributaria.