Escuchar esta nota
Voz generada con inteligencia artificial por ElevenLabs. El texto es de la redacción de Finanzas y Negocios.
Atender la fiebre por las finanzas digitales
La startup DitoBanx ofrece el 90% de los servicios de una banca tradicional con una ventaja muy preciada: velocidad. Esto es posible gracias al desarrollo de tecnología blockchain, tokenización y stablecoins, además de una licencia como proveedor de servicios digitales. Así, embiste al nuevo boom en el sistema financiero.
Claves de la nota
- DitoBanx tiene una valoración de 40 millones de dólares y presencia directa en siete países
- La startup ha tokenizado cerca de 400 millones de dólares en diversos proyectos regionales
- Su plataforma retail cuenta con 50,000 usuarios y transacciona 72 millones de dólares mensuales
Servicios financieros basados en blockchain y tokenización de activos
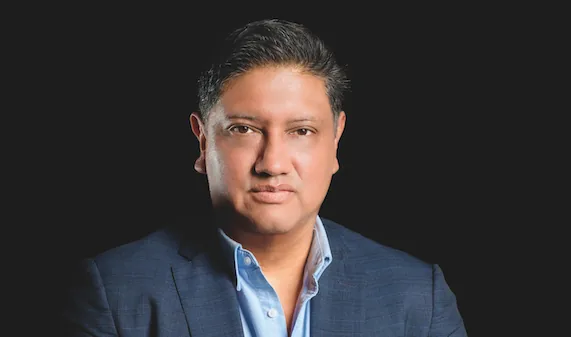
Las palabras no son tan rápidas para explicar el borbollón en la mente de Guillermo Contreras, fundador y CEO de DitoBanx, startup pionera en servicios financieros basados en blockchain y tokenización de activos, que en menos de cinco años ya tiene presencia directa en siete países, una valoración de 40 millones de dólares, crecimiento anual del 20% y que aspira a ser una full service financial institution para Latinoamérica.
Las ideas de este emprendedor son una efervescencia que quiere seguir el ritmo de un mercado con alta demanda de transacciones digitales, luego de la aprobación en Estados Unidos de la Ley GENIUS, que establece el marco regulatorio para las stablecoins.
“Se despertó un apetito tremendo en todas las instituciones financieras por el uso de stablecoins y los pagos cross border instantáneos. La explosión de demanda es tan grande que no nos alcanzan las manos, el día y el tiempo para poder cubrir todas las peticiones que se originan en estos mercados”
“La velocidad de mercado”
DitoBanx fue la primera empresa en El Salvador que recibió la licencia temporal de activos digitales, y cuando se emitió la licencia oficial de proveedor de estos servicios fue una de las tres primeras en tenerla, además de Bitfinex y Binance.
Actualmente ofrece casi todos los servicios de un banco tradicional,
“excepto la captación e intermediación financiera, una actividad reservada exclusivamente para las instituciones que tienen licencia bancaria”
La integración de cinco verticales financieras por ahora responde a una visión que Guillermo Contreras ha establecido como líder de esta fintech:
“Entender cuáles son las necesidades del mercado y apuntar hacia allá”
Así, ofrecen soluciones para el envío de dinero desde Estados Unidos hacia los países donde operan de manera directa: México, Guatemala, El Salvador, Costa Rica, Panamá y recientemente Colombia, y a través de gerentes comerciales, en Bolivia, Perú y Paraguay.
“El modelo de envío de dinero utilizando activos digitales en la región ha sido un tema extremadamente disruptivo, reciente, y en el cual hemos sido pioneros”
, comparte el fundador.
No menos orgullo expresa de la tokenización:
“Llevamos cerca de 400 millones de dólares tokenizados”
Y detalla:
“Hemos tokenizado proyectos de todo tipo, como el corredor interoceánico de Guatemala, la cervecería Cadejo, en El Salvador. Nos acaban de aprobar la tokenización de una planta industrial de fabricación de vehículos eléctricos de origen boliviano en El Salvador. Hemos tokenizado cartera de inversión para bancos salvadoreños, cartera de crédito, edificios habitacionales y un montón de cosas más”
En lo que toca a los servicios de retail, operados a través de su wallet digital, tienen cerca de 50,000 usuarios,
“con ellos transaccionamos alrededor de 72 millones de dólares por mes. Esto nos permite tener un alcance muy importante en el sector no bancarizado; hacia donde está nuestro enfoque”
Una de las verticales más destacadas de la fintech es su Plataforma global, enfocada en servicios para empresas, donde atienden ya a 2,000 clientes, la mayor parte importadores y exportadores, a quienes ayudan a resolver el problema de velocidad en la ejecución de los pagos por rieles como China, Brasil o México, permitiéndoles hacer transacciones el mismo día, y no en seis o siete, como tradicionalmente lo hacían.
Además, les facilitan cuentas en stablecoins (USDC, USDT), Bitcoin, en dólares y en euros; capacidad de depositar y retirar por rieles interbancarios, y retirar y depositar vía efectivo.
Otra de las ventajas referidas por el CEO es la posibilidad de emitir tarjetas MasterCard internacionales y generar cuantos plásticos necesiten los clientes para suplir necesidades como pago de viáticos o comisiones; y una interfaz para pagos masivos, destinada al pago de nómina.
También cuentan con una vertical de “marca blanca” para instituciones financieras extranjeras, por medio de la que disponen de canales o rieles de envío de dinero de Estados Unidos bajo la marca de los clientes, así han habilitado bancos en Guatemala y Bolivia, lo mismo que remesadoras.
Contreras destaca que para ofrecer todo este tipo de productos fue
“primordial”
contar con el esquema regulatorio que hoy posee El Salvador, y que les permite tener partnerships y alianzas, para perfilar los productos.
Con ADN emprendedor
La habilidad de DitoBanx para responder a las demandas urgentes del mercado también tiene que ver con la vocación emprendedora de su fundador, quien a los 18 años de edad ya había creado su primera empresa, y quien ya conocía los tejes y manejes de los negocios…
De profesión ingeniero en computación, Contreras halló en la tecnología una veta que le permitió fundar seis proyectos, antes de DitoBanx.
La raíz de su actual empresa se halla en la creación de otra, llamada Ubica, dedicada al rastreo satelital de vehículos blindados:
“Teníamos un cliente del sector bancario, quien nos pidió desarrollar capacidades específicas para su operación, lo que me llevó a tener una empresa adicional de desarrollo de software específicamente enfocada en tecnologías financieras”
A fin de ampliar las posibilidades de esta última empresa, para 2018 decidió desarrollar un sistema de procesamiento de pagos,
“estábamos en ello cuando tuvimos el anuncio de la Ley Bitcoin en El Salvador y decidimos pivotar y convertirlo en una plataforma de pagos para recepción de esta criptomoneda.”
Cuando salieron al mercado y conforme éste evolucionaba, se dieron cuenta que el procesamiento de Bitcoin no era suficiente para lo que querían, fue ahí que nació DitoBanx y tomó forma la visión de tener todos los productos que una institución bancaria tradicional tiene. Entonces recurrieron al levantamiento de capital por medio de fondos de venture capital, y comenzó el crecimiento de forma más sostenida.
A pesar de todo lo conseguido en menos de cinco años, la visión de su líder es
“ir al siguiente nivel”
, que consiste en participar en el otorgamiento de créditos productivos para el segmento de la población que tradicionalmente no es atendido por la banca.
“Buscamos impactar tiendas de barrio, emprendedores, freelancers y todo el tipo de población que normalmente iría a la banca y no tendría la oportunidad de recibir un crédito”
. Al decirlo, el CEO ya tiene avanzadas las conversaciones con instituciones y fondeadores dispuestos a apoyar la iniciativa, para concretarla en 2027.
Con 47 años, Guillermo Contreras, reconocido como empresario del año en Innovación por la Cámara de Comercio e Industria de El Salvador, comparte que el futuro de las finanzas es la ausencia de efectivo, y no hace falta recurrir a artes adivinatorias para entenderlo, dice, basta observar mercados como el de China, donde el efectivo casi es inexistente, y los pagos se realizan por aplicaciones, que ahora incluso incorporan datos biométricos.
A pesar de que la realidad en Latinoamérica está lejos de eso, pues nuestros mercados todavía están acostumbrados a trabajar en efectivo, admite, hoy estamos conscientes de la necesidad de operar globalmente, de vender en línea y en el extranjero, y de importar productos desde afuera.
Para eso,
“necesitas herramientas financieras eficaces; puedes tenerlas con un banco tradicional en procesos extensos o a través de DitoBanx en menos de dos horas; lo que buscamos es eso, cambiar el ecosistema y la forma en que nuestra población tiene contacto financiero con el resto del mundo”
, destaca su fundador.