Escuchar esta nota
Voz generada con inteligencia artificial por ElevenLabs. El texto es de la redacción de Finanzas y Negocios.
Nvidia sin Jensen Huang y el golpe bursátil histórico
Próximo a presentar su informe trimestral y tras la repentina renuncia de Jensen Huang, Nvidia enfrenta el golpe bursátil más histórico de su trayectoria. Sin embargo, expertos en inteligencia artificial aseguran que su dominio de hasta el 90 % del mercado y el poder de su ecosistema de software CUDA blindan su liderazgo tecnológico frente a sus competidores.
Claves de la nota
- La compañía salió a la Bolsa en 1999 con un valor de 12 dólares por acción y superó los 5 billones de dólares en capitalización en 2025.
- El cierre del año fiscal que finalizó el 25 de enero de 2026 reportó una facturación de 215 mil 900 mdd, 65 % más que el año anterior.
- Las estimaciones de la cuota de mercado de Nvidia en aceleradores de inteligencia artificial van de cerca del 75 % a cerca del 90 %.
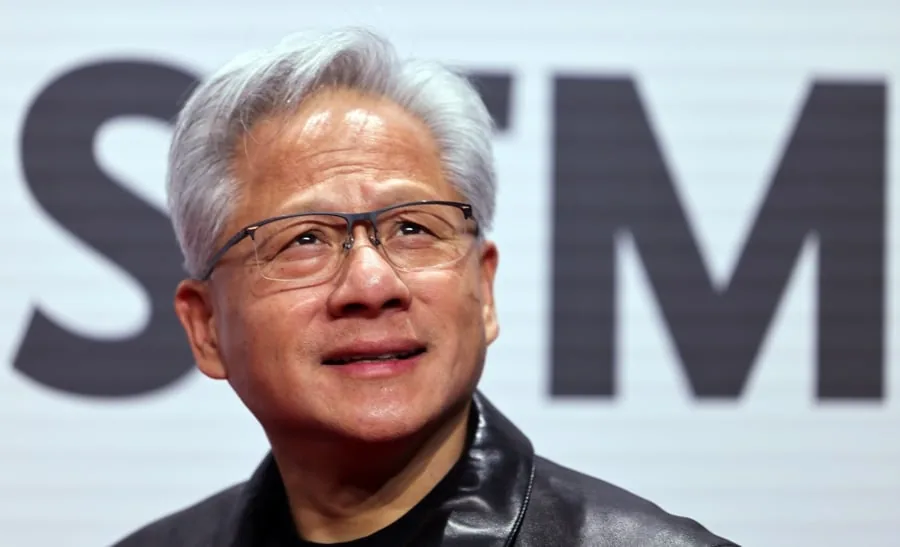
En vísperas del informe trimestral de Nvidia, sin Jensen Huang por primera vez en 33 años, expertos consideran que el gigante tecnológico no perderá su posición como principal proveedor de chips para la IA.
La compañía salió a la Bolsa en 1999 con un valor de 12 dólares por acción. En 2025 fue la primera del mundo en superar los 5 billones de dólares en capitalización de mercado (5 trillones en la escala anglosajona). El 6 de octubre pasado tocó un récord de 5,78 billones de dólares. Al inicio de la semana de su informe trimestral las acciones de apertura se ubicaban en 157 por acción y una capitalización de 3,79 billones de dólares, según Nasdaq.
El impacto de las acciones de Nvidia en la Bolsa se produce tras una escalada de hechos, en menos de una semana, que develaron la relación extramatrimonial de Jensen Huang con Alice Huang, una supuesta espía del Gobierno de China. Más tarde la renuncia de Huang como CEO de la empresa.
Forbes Centroamérica conversó con Carlos Miranda Levy, coordinador de Impacto, Innovación e Inteligencia en Collectively Enhanced Multiple Intelligence (Cemi). El experto en temas de IA dice que para este momento Nvidia:
Es la infraestructura sobre la que corre buena parte de la IA con la que trabajamos, desde la inteligencia de negocios y las simulaciones financieras hasta la producción de medios, la evaluación de riesgos y la educación. Las estimaciones de su cuota de mercado en aceleradores de IA van de cerca del 75 % a cerca del 90 %
El negocio de Nvidia encontró en este mercado una opción que no buscaba, según Miranda Levy. Solo contaban con el más rápido para el uso de videojuegos. En 2023 comenzó a capitalizar una demanda, de acuerdo con el experto, una tarjeta de chips de Nvidia que costaba entre 100 y 200 dólares, se disparó a 700, 800 dólares porque todo el mundo quería comprarla para ponerla a su procesamiento local.
Un comunicado oficial de Nvidia sobre el cierre del año fiscal, que finalizó el 25 de enero de 2026, reportaba una facturación de 215 mil 900 mdd, 65 % más que el año anterior.
Para el ejecutivo de Cemi el mérito de Huang en este proceso, que catapultó a la compañía, fue leer el momento. Supo capitalizar la demanda imprevista de la inteligencia artificial y adaptó estratégicamente la empresa para que se convirtiera en el principal proveedor de los procesadores que exigía esta nueva tecnología.
En conversación con este medio, Elio García, ingeniero de sistemas y arquitecto de IA, coincide en que Nvidia es hoy el pilar de la inteligencia artificial, aunque advierte que Amazon, Microsoft y Google ya desarrollan chips propios.
Entre quienes compiten con Nvidia están AMD, con una cuota estimada de entre 5 % y 7 % según Silicon Analysts; los chips propios de grandes nubes, como las TPU de Google y los Trainium de Amazon, cuya cuota se estima entre 5 % y 18 %, y, en China, Huawei es un protagonista importante pero no existen datos certeros sobre su cuota de mercado.
Miranda Levy explica por qué son tan apetecibles para el mercado mundial los chips de Nvidia: Cuando tú tomas esta cosita, que hace millones de operaciones por segundo y que tiene 2, 3, 4, 16 capas, los famosos wafers. Cada una de ellas es como si fuera una pequeña computadora. Entonces es una tecnología sumamente compleja que no es solamente tecnología de hardware, hay la parte de lógica detrás de razonamiento de proceso, está la parte de software de cómo funciona el chip y luego la de fabricación.
Comenta García que, El pilar más importante porque ellos tienen es un software, se llama CUDA, que es precisamente una de las tecnologías para desarrollo que funciona de una forma espléndida.
Es precisamente esa complejidad la que ocasionó las restricciones de comercialización hacia China. En 2022 el Gobierno de Estados Unidos notificó a Nvidia que necesitaría una licencia para exportar a China, incluido Hong Kong, sus chips más avanzados para centros de datos. El argumento oficial fue el riesgo de que esos productos terminaran en manos del ejército chino. Nvidia informó a través de una nota a inversionistas que ese momento la medida le costaría hasta 400 millones de dólares en ventas ese primer trimestre. China representaba uno de sus principales mercados.
Para el coordinador de Cemi las restricciones supondrán un reto inmediato para China que ante su avance tecnológico podrá resolver en el tiempo: Lo vas a ver forzado a que generen sus propios chips. Y capaz generar un chip más eficiente. Como no van a copiar, se van a tener que ir por otro camino y van a hacer algo completamente diferente, pero que logre el mismo resultado, porque al final del día, ¿Qué quieres? ¿Tú quieres un chip o tú quieres procesamiento rápido?
No será la última vez que un fundador deje su compañía. Para Miranda, la historia muestra que las grandes empresas sobreviven a sus figuras fundacionales: Google siguió creciendo tras la salida de Larry Page, Apple tras la muerte de Steve Jobs y Microsoft tras la de Bill Gates. Después de Bill Gates es que Microsoft se hizo grande, afirma. García coincide en que siempre va a llegar una persona que va a estar capacitada para dirigir Nvidia.