Escuchar esta nota
Voz generada con inteligencia artificial por ElevenLabs. El texto es de la redacción de Finanzas y Negocios.
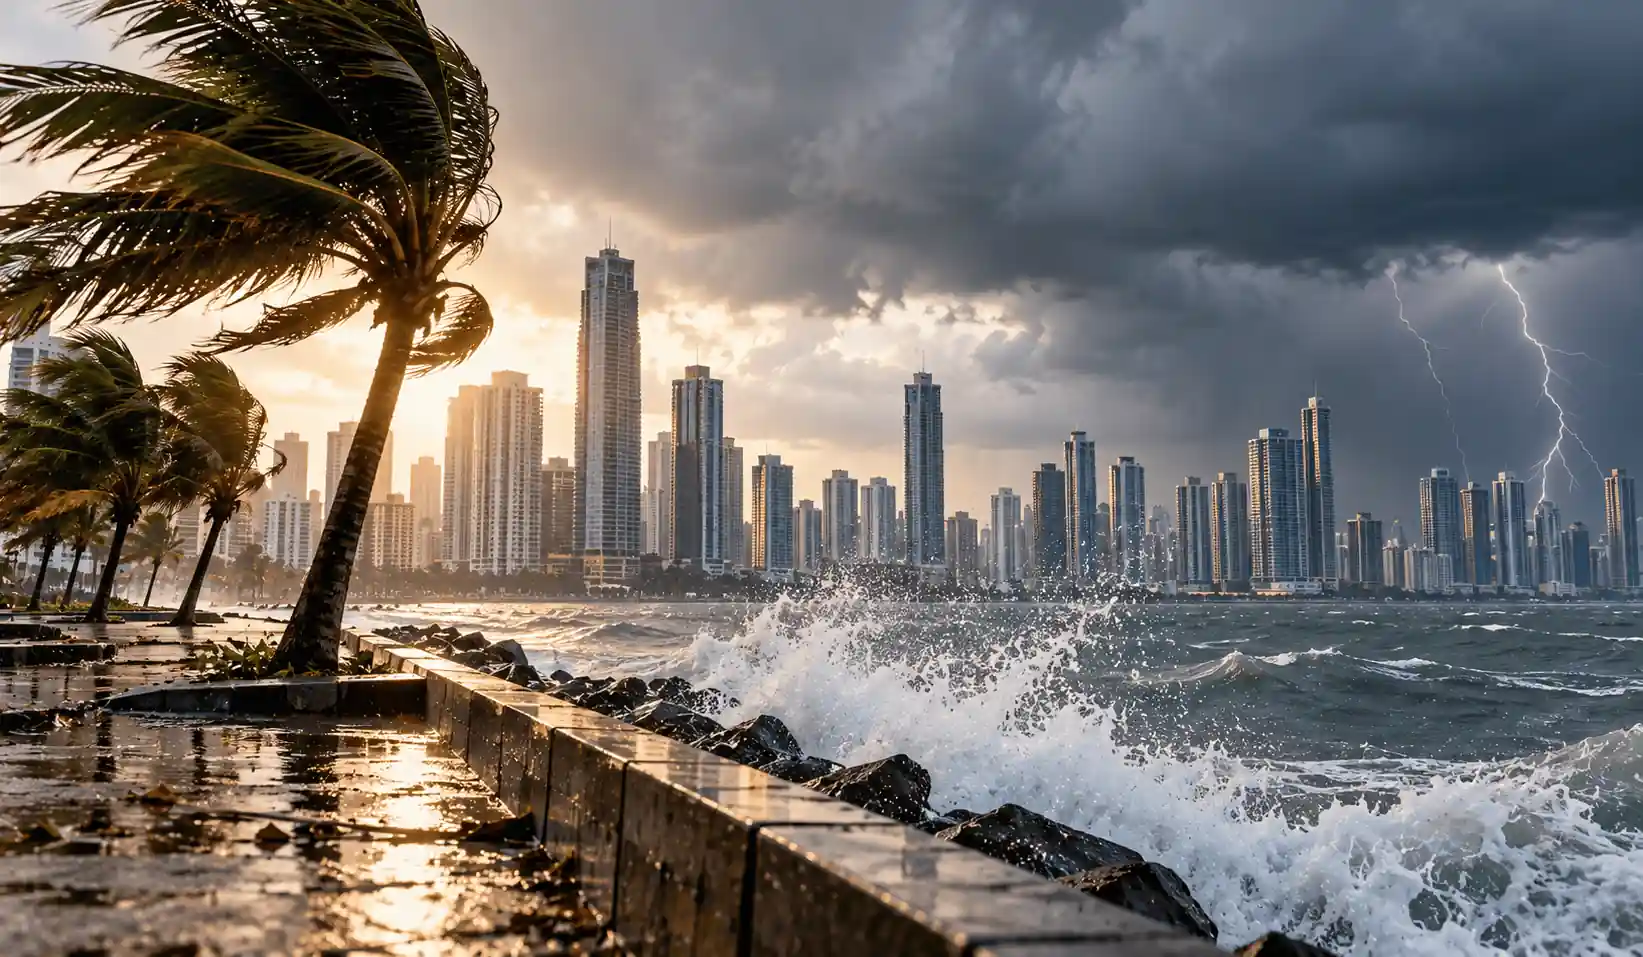
Riesgos globales y catástrofes naturales
Los desastres naturales son más recurrentes en Latinoamérica, pero el gap entre las pérdidas económicas totales que provocan y lo asegurado es considerable. Sin embargo, la brecha entre las pérdidas económicas por fenómenos climáticos extremos y las pérdidas aseguradas disminuye a un ritmo lento, de entre 5% y 7%.
Claves de la nota
- En la primera mitad de 2026 las pérdidas aseguradas globales se estimaron en 42,000 millones de dólares.
- La penetración de seguros en Latinoamérica representa el 3% del PIB frente al 7% a nivel mundial.
- Latinoamérica ha registrado una brecha media del 81% con solo 19% de pérdidas totales aseguradas.
Las catástrofes naturales cada vez más recurrentes son uno de los mayores riesgos a nivel global. Por ello, el potencial de la región para la industria es evidente, pero se requiere ingenio y productos a la medida.
Ante este escenario, el reto del sector asegurador en países emergentes, se concentra en promover una cultura del riesgo y diseñar productos más efectivos y personalizados.
Santiago Arechaga, presidente de Reaseguros para América Latina y el Caribe, de Swiss Re, comparte que en la primera mitad de 2026, las pérdidas aseguradas globales se estimaron en 42,000 millones de dólares (MDD), lo que representa el total más bajo desde 2020, 16% por debajo de la media en una década. Pero destaca que en 2025, las pérdidas económicas aseguradas por desastres naturales se estimaron en más 100,000 MDD, por sexto año consecutivo, rompiendo una barrera que antes no se veía.
Baja penetración de seguros en Latinoamérica
La firma de consultoría Deloitte calcula la “baja penetración de seguros en Latinoamérica” en 3% del PIB frente al 7% mundial, y destaca además alta informalidad y consumidores cada vez más digitales en el mercado. El Centro de documentación y conocimiento de Fundación Mapfre coincide con la cifra en la región y refiere también “concentración de la población en zonas de riesgo y una mayor frecuencia de eventos extremos”.
Este panorama revela una oportunidad creciente por expandir la conciencia del riesgo y la cultura de la contratación de seguros, sobre todo en Latinoamérica y el Caribe, considera Arechaga.
En conversación con FORBES Centroamérica, observa que:
“cada vez más estamos expuestos a mayores riesgos; incluso los riesgos que ya existían tienen mayor impacto porque las sociedades cada vez están más desarrolladas, y hay mayor valor concentrado en grandes ciudades y en sitios vulnerables”
También menciona un cambio de tendencia, pues antes las pérdidas aseguradas provenían en su mayoría de eventos primarios —terremotos y huracanes esencialmente—, pero en los últimos años “más de un 90% de estas pérdidas viene de lo que denominamos ‘peligros secundarios’ relacionados con el cambio climático, inundaciones, tormentas convectivas y grandes incendios”.
Y pone el dedo en la llaga:
“El reto que tenemos es cómo cubrir esa brecha de protección de la pérdida económica a la pérdida que está asegurada”
Esto, además de ser un desafío, supone
“un incentivo”
, no sólo para responder a las pérdidas, sino para invertir más en saber cómo anticiparlas, cómo prevenirlas y construir nuevos instrumentos de transferencia de riesgo que nos ayuden a soportarlas”.
A la medida y la demanda de data centers
A LA MEDIDA En su informe Un sector en plena reinvención y con grandes retos por delante, Deloitte observa que la industria aseguradora regional experimenta “una convergencia de fuerzas disruptivas”, que va desde la demanda de productos flexibles hasta la aparición de insurtechs y la adopción de la inteligencia artificial (IA), y “redefine la manera de diseñar, distribuir y gestionar seguros en Latinoamérica”.
La consultora refiere una tendencia que cobra cada vez más fuerza: la personalización de los seguros:
“A través de una plataforma móvil interactiva, el cliente puede diseñar su póliza eligiendo sólo las coberturas que desea, ajustar sumas aseguradas y plazos, además de contratar al instante”
Las modificaciones posteriores se realizan por WhatsApp “eliminando fricciones”. Además, se incluyen programas wellness “que recompensan hábitos saludables con beneficios”.
Arechaga dice que el enfoque ahora es “promover productos que sean cada vez más sencillos de entender por parte del asegurado y también en que la respuesta sea más sencilla, lo que han conseguido a través de productos paramétricos”, que suelen tener una capacidad de reacción más inmediata al no requerir de evaluaciones muy detalladas, si es que se han alcanzado parámetros establecidos, y que generalmente se aplican en el sector agrícola, en casos de catástrofes naturales y en temas de negocios y turismo.
LA DEMANDA DE DATA CENTERS A nivel global, Arechaga comparte una tendencia en términos de seguros y reaseguros, que tiene que ver con el boom de la inteligencia artificial y la demanda por centros de datos.
“Un sector nuevo que está demandando más capacidad de reaseguro del que estábamos acostumbrados hace dos años, es ese segmento [data centers]”
, y es “el de más rápido crecimiento”, observa.
Hacia el cierre de año y resiliencia
HACIA EL CIERRE DE AÑO En un informe sobre sostenibilidad publicado en 2025, Mapfre destaca que en la última década Latinoamérica ha registrado una brecha media del 81%, con tan solo el 19% de las pérdidas totales aseguradas, lo que contrasta con América del Norte, con una media del 43.2% de pérdidas no cubiertas por los contratos de seguros.
Para la aseguradora, tanto Asia como Latinoamérica registran la mayor brecha de protección ante fenómenos provocados por desastres naturales, y por esa razón estima que tanto la industria aseguradora como las administraciones públicas deben colaborar para apoyar la actividad económica y elevar los niveles de protección y bienestar social ante este tipo de eventos.
En esa línea, una de las apuestas de Swiss Re es trabajar más de cerca con el sector público:
“No sólo a nivel de Estado, sino también municipales, regionales, para aumentar la resiliencia de las sociedades. Es un área de potencial desarrollo que vemos con optimismo y a la que le estamos dedicando bastante tiempo y energía”
La aseguradora suiza, una de las tres con mayor participación de mercado de reaseguros en Latinoamérica, observa que en el segundo semestre del año se concentra en promedio el 58% de las pérdidas mundiales aseguradas por catástrofes naturales. De acuerdo con sus estudios, hay “un patrón fuertemente