Escuchar esta nota
Voz generada con inteligencia artificial por ElevenLabs. El texto es de la redacción de Finanzas y Negocios.
El CEO de Ábaco da cuenta del mayor levantamiento de capital regional, bajo un modelo que centra el financiamiento en las facturas, no en las garantías.
Claves de la nota
- Ábaco cerró una ronda de capital de 53 mdd, sumando 60 mdd desde su fundación en 2023.
- Dos de cada tres microempresas salvadoreñas recurren a prestamistas informales, un mercado de 1,251 mdd anuales.
- La brecha de financiamiento para MiPymes en Centroamérica y República Dominicana se estima en 100,000 mdd.
Y sostiene que el vacío responde al diseño del sistema, no al riesgo del prestatario.
El vacío del sistema financiero tradicional para el financiamiento pymes
Un empresario con clientes corporativos sólidos y facturas legítimas a menudo recibe un ‘no’ de los bancos, recurriendo a prestamistas informales con tasas de hasta 1,869% anual. Este problema, que se repite en El Salvador, Guatemala y Costa Rica, no es de demanda ni de voluntad de pago, sino de diseño del sistema formal.
Un empresario con clientes corporativos sólidos, facturas legítimas y años de operación entra a un banco a pedir capital de trabajo.
Sale tres semanas después con un ‘no’.
El lunes siguiente consigue el dinero de un prestamista informal a una tasa que puede llegar al 1,869% anual.
La escena se repite en El Salvador, Guatemala y Costa Rica.
Un estudio del Observatorio PYME, de FUSAI (Fundación de Apoyo Integral) y ASOMI (Asociación de Organizaciones de Microfinanzas) revela que dos de cada tres microempresas salvadoreñas que se autoexcluyeron del sistema financiero formal terminaron con prestamistas informales, un mercado de unos 1,251 millones de dólares (mdd) al año.
Lo revelador no es la tasa, es la razón.
Cuando les preguntan por qué eligen al prestamista, los empresarios no responden que el banco les cerró la puerta.
Responden que por simplicidad y agilidad.
“La gente está dispuesta a pagar 1,869% anual por velocidad y por no tener que pelear con requisitos pesa- dos”
, dice Alejandro McCormack, CEO y cofundador de Ábaco, la fintech salvadoreña que acaba de cerrar la ronda de capital más grande en la historia de Centroamérica, combinando equity y deuda, por un total de 53 mdd (con lo que ya suma 60 mdd desde su fundación, en 2023).
“Eso te dice que el problema no es de demanda ni de voluntad de pago: es de diseño del sistema formal”
La banca tradicional mira hacia atrás
La banca de la región solo mira hacia atrás, exigiendo estados financieros auditados, patrimonio y garantías prendarias, lo que excluye a pymes jóvenes sin un pasado extenso. Este enfoque crea un problema de liquidez para empresas con un futuro claro en sus cuentas por cobrar, sin distinguir entre liquidez y solvencia.
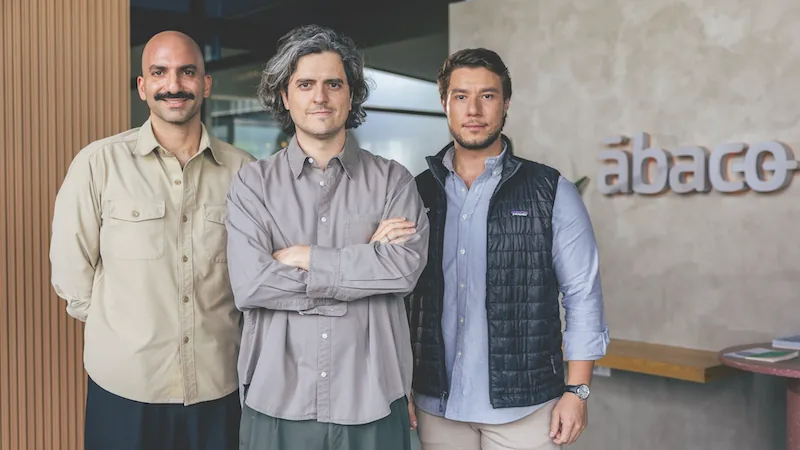
McCormack fundó Ábaco en 2023 junto a Carlos Villalobos y Moisés Hasbún para atacar ese problema de diseño.
Su lectura del sistema es directa.
“La banca de la región sólo mira hacia atrás: estados financieros auditados, patrimonio, garantías prendarias. Todo lo que exige es una foto del pasado, y una pyme joven o en crecimiento no tiene pasado que enseñar, aunque tenga un futuro clarísimo en sus cuentas por cobrar. Nosotros miramos exactamente al revés”
, destaca.
La pyme centroamericana típica vende a plazos de 30 a 120 días a clientes corporativos serios. Tiene ventas reales y facturas legítimas, pero paga nómina, proveedores e impuestos antes de cobrar.
Es un problema de liquidez, no de solvencia, y el sistema no distingue entre las dos cosas.
El dato que mejor mide ese vacío lo aporta el propio Ábaco: para el 54% de sus clientes, la empresa es su primer financiamiento formal.
Compañías con años operando y vendiéndole a corporativos, a las que el sistema nunca les prestó ni un dólar.
La banca centroamericana tiene altos retornos sobre patrimonio en el sector corporativo, lo que reduce el incentivo para innovar o servir a las pymes. Esta rentabilidad explica la lenta digitalización financiera en la región, sumado a una normativa prudencial que castiga el crédito a empresas pequeñas sin garantía real.
La pregunta obvia es por qué la banca dejó ese espacio vacío.
McCormack no lo atribuye a incompetencia:
“Es que su modelo de negocio gana más en corporativo y no tiene incentivos para canibalizarse”
Hay un dato que refuerza esa lectura.
La banca centroamericana tiene algunos de los retornos sobre patrimonio más altos de América Latina, y esa rentabilidad explica algo que desde afuera se lee como atraso: la ola de digitalización financiera que transformó a México, Colombia y Brasil nunca llegó con la misma fuerza a la región.
“Cuando ganas así de bien haciendo lo mismo de siempre, no tienes ningún incentivo para innovar ni para bajar a servir a la pyme”
, dice.
A eso, se suma la ‘normativa prudencial’, que castiga en provisiones el crédito a empresas pequeñas sin garantía real.
El tamaño de la brecha de financiamiento
La IFC estima la brecha de financiamiento de las MiPymes guatemaltecas en 15,000 mdd, cerca del 20% del PIB. Extrapolando esta proporción a un PIB combinado centroamericano y dominicano de 500,000 millones, la brecha regional se acerca a los 100,000 mdd, lo que demuestra un mercado olvidado.
Cuesta creer el tamaño del vacío.
La IFC (Corporación Financiera Internacional) estima la brecha de financiamiento de las MiPymes guatemaltecas en 15,000 mdd, cerca del 20% del PIB de ese país.
Guatemala tiene unas 370,000 mipymes que generan el 40% del pib y el 77% del empleo.
Si esa proporción se sostiene sobre un PIB combinado centroamericano y dominicano cercano a los 500,000 millones, la brecha regional se acerca a los 100,000 mdd.
Es una estimación, no un dato auditado, pero el orden de magnitud explica la convicción de McCormack:
“Es innegable que se puede construir un unicornio enfocado en estos mercados olvidados”
Lo que cambió para el financiamiento pymes
La infraestructura de datos con la factura electrónica obligatoria, la ausencia de regulación de factoraje en Centroamérica que impulsó un modelo centrado en la pyme, y una nueva estructura de capital basada en la tokenización de activos digitales, han transformado el acceso al crédito. Estos cambios permiten soluciones eficientes.
Infraestructura de datos y factura electrónica
La primera pieza es la infraestructura de datos.
La factura electrónica se volvió obligatoria en los mercados donde opera Ábaco (El Salvador, Guatemala y pronto Costa Rica), y convirtió un papel en un dato verificable en tiempo real contra la autoridad fiscal.
Hace cinco años no existía rastro digital suficiente para evaluar a una pyme.
Innovación por la falta de regulación
La segunda es una carencia convertida en ventaja.
Centroamérica no tiene regulación de factoraje ni registro central de facturas, a diferencia de Chile, México o Brasil.
“En esos países el sistema te ayuda a verificar y a ejecutar; aquí no había red”
, explica McCormack.
Operar sin red obligó a construir un modelo centrado en la pyme y no en quien paga la factura: más de 50 variables por operación, un motor entrenado sobre más de 25,000 desembolsos propios y una cartera en mora mayor a 90 días por debajo del 0.4%.
Estructura de capital y tokenización
La tercera es la estructura de capital.
De los 53 mdd obtenidos en la ronda por Ábaco, 50 millones son una línea de Warehouse de Accial Capital con participación de Pomona Impact, y el colateral queda representado en un activo digital emitido bajo la Ley de Emisión de Activos Digitales salvadoreña.
La región carece de los fideicomisos de garantía que un fondo internacional da por sentados; la tokenización dio la misma trazabilidad a una fracción del costo.
“No es blockchain por moda”
, aclara.
“Es una solución a un problema real de estructuración”
El escepticismo de los inversores no se disipó con argumentos.
En la primera ronda el reparo recurrente era si una fintech salvadoreña podría atraer deuda institucional.
“A eso no se le responde con argumentos, se le responde con hechos”
, dice McCormack.
Esta vez llegaron term sheets de fondos de deuda de mercados emergentes por hasta 75 mdd.
La pregunta dejó de existir.
CUANDO EL CRÉDITO DEJA DE NECESITAR LADRILLOS El cambio de fondo no es