Escuchar esta nota
Voz generada con inteligencia artificial por ElevenLabs. El texto es de la redacción de Finanzas y Negocios.
El cierre de 2026 encuentra a México y Centroamérica con mercados inmobiliarios activos, pero considerablemente más selectivos. El crecimiento económico, las tasas de interés, la vivienda, la relocalización industrial y los cambios en la demanda están marcando una diferencia cada vez más clara entre los activos respaldados por fundamentos y aquellos que dependen principalmente de expectativas.
Claves de la nota
- México proyecta un crecimiento económico cercano a 1.5% durante 2026, según el Fondo Monetario Internacional.
- Panamá espera un crecimiento de 5%, impulsado por su plataforma logística y el Canal de Panamá.
- El Índice SHF registró un incremento de 7.9% en precios de vivienda en México (primer semestre 2026).
El último trimestre del año difícilmente puede analizarse bajo una sola perspectiva regional. México llega al cierre de 2026 con un crecimiento económico moderado, mientras varias economías centroamericanas avanzan a un ritmo mayor.
El Fondo Monetario Internacional (FMI) proyecta para México un crecimiento cercano a 1.5% durante 2026; Guatemala alrededor de 3.8%, Costa Rica 3.6% y Panamá aproximadamente 5%. El Banco Mundial (BM), por su parte, estima un crecimiento de 4.5% para El Salvador. Estamos frente a mercados que atraviesan momentos distintos y que, por lo tanto, ofrecen oportunidades y riesgos igualmente diferenciados.
El mercado inmobiliario México Centroamérica: tendencias clave
El mercado inmobiliario México Centroamérica en el cierre de 2026 se caracteriza por un crecimiento económico moderado, proyectado en 1.5% por el Fondo Monetario Internacional. La selectividad es clave, con el costo del dinero y las tasas de interés influenciando las decisiones de inversión y la viabilidad financiera de nuevos proyectos.
Costo del dinero y tasas de interés en México
En México, uno de los factores que comienza a modificar nuevamente las decisiones inmobiliarias es el costo del dinero. El Banco de México mantiene actualmente la tasa objetivo en 6.50 %, frente al 7 % con el que terminó 2025. La reducción es relevante respecto de los niveles observados en años anteriores, aunque todavía estamos lejos de un escenario de financiamiento barato.
Esto significa que ciertos proyectos empiezan a recuperar viabilidad financiera, pero el costo del capital continúa obligando a justificar con mayor rigor los rendimientos esperados. La disminución de tasas ayuda; no sustituye una buena operación.
Dinámica del mercado de vivienda en México
La vivienda presenta otra dinámica. Durante el primer semestre de 2026, el Índice SHF registró un incremento nacional de 7.9% en los precios de las viviendas adquiridas mediante crédito hipotecario. Guadalajara mostró un crecimiento de 11.1%, Tijuana de 9.7 %, Monterrey de 8.3 % y el Valle de México de 4.6%.
Los precios continúan avanzando, pero la capacidad adquisitiva de las familias no necesariamente lo hace al mismo ritmo. Ahí se mantiene una de las principales tensiones del mercado: la vivienda puede seguir apreciándose mientras se vuelve menos accesible para una parte importante de la población. Para el inversionista, este fenómeno admite distintas lecturas.
Los segmentos residenciales correctamente ubicados pueden conservar una demanda profunda, pero el precio de entrada será cada vez más determinante. Al mismo tiempo, los esquemas de renta, vivienda multifamiliar y modelos Build to Rent pueden ganar relevancia en determinadas ciudades, precisamente porque una parte de la población permanecerá durante más tiempo en el mercado de arrendamiento antes de acceder a una propiedad.
El error sería interpretar el crecimiento general de precios como garantía de plusvalía para cualquier inmueble. Una propiedad puede estar dentro de una ciudad que se aprecia y, aun así, enfrentar problemas de liquidez por ubicación, precio, características o falta de una demanda específica.
Mercado industrial y logístico en México
El mercado industrial y logístico seguirá siendo probablemente uno de los segmentos más relevantes de México, aunque también entra en una etapa distinta. En el primer trimestre de 2026, la Zona Metropolitana de Ciudad de México registró alrededor de 620 mil metros cuadrados de absorción bruta industrial, prácticamente el doble que un año antes.
Monterrey, por su parte, alcanzó cerca de 295 mil metros cuadrados durante el segundo trimestre, impulsado principalmente por manufactura. CBRE encontró además que 83 % de los inversionistas encuestados planeaba mantener o incrementar su inversión inmobiliaria en México durante 2026, con industrial y logística como la categoría preferida.
Sin embargo, el cierre del año incorpora una variable adicional: la relación comercial con Estados Unidos. La discusión en torno al T-MEC continúa introduciendo incertidumbre en sectores como automotriz, acero y reglas de origen, particularmente para decisiones industriales cuyo horizonte de inversión se mide en décadas y no en meses.
Esto no elimina la ventaja geográfica de México ni su profunda integración productiva con Estados Unidos. Sí obliga, en cambio, a distinguir entre demanda estructural y proyectos construidos fundamentalmente sobre expectativas de relocalización. Esta nueva etapa puede resultar positiva para el mercado industrial porque obligará a depurar parte de la especulación acumulada durante los últimos años.
Los proyectos con ubicación estratégica, acceso a energía y agua, infraestructura logística y suficiente mercado laboral seguirán encontrando demanda.
El segmento de oficinas en México
Las oficinas ofrecen otro ejemplo de esta mayor selectividad. Durante el segundo trimestre de 2026, el segmento Clase A y A+ de Ciudad de México registró una absorción neta acumulada de 103,700 metros cuadrados, aunque la disponibilidad se mantenía cercana a 20%.
La demanda comienza a concentrarse en espacios bien ubicados, acondicionados, flexibles y con mejores especificaciones. Este comportamiento confirma algo que ya observamos en otros segmentos: la recuperación del mercado no beneficia a todos los activos por igual.
Los edificios funcionales, modernos y bien conectados pueden recuperar ocupación, mientras inmuebles antiguos, poco eficientes o mal ubicados continúan perdiendo competitividad. Ahí seguirá existiendo espacio para estrategias de reconversión, remodelación o cambio de uso, siempre que los números justifiquen la intervención.
El panorama inmobiliario en Centroamérica
El sector inmobiliario México Centroamérica presenta un panorama diferenciado, con economías como Panamá y Costa Rica mostrando crecimientos más robustos que México. Panamá, por ejemplo, proyecta un crecimiento cercano al 5%, impulsado por su plataforma logística y la actividad del Canal, lo que se traduce en fundamentos sólidos para su sector industrial.
Panamá y Costa Rica: mercados clave
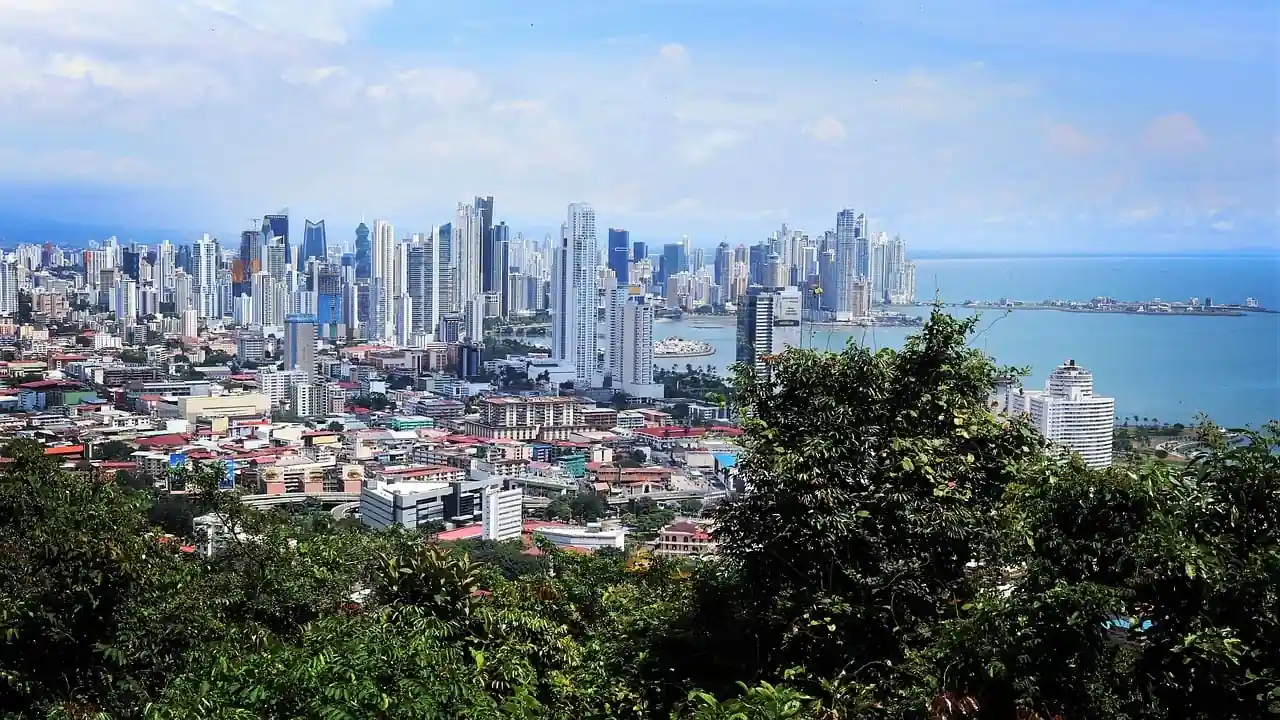
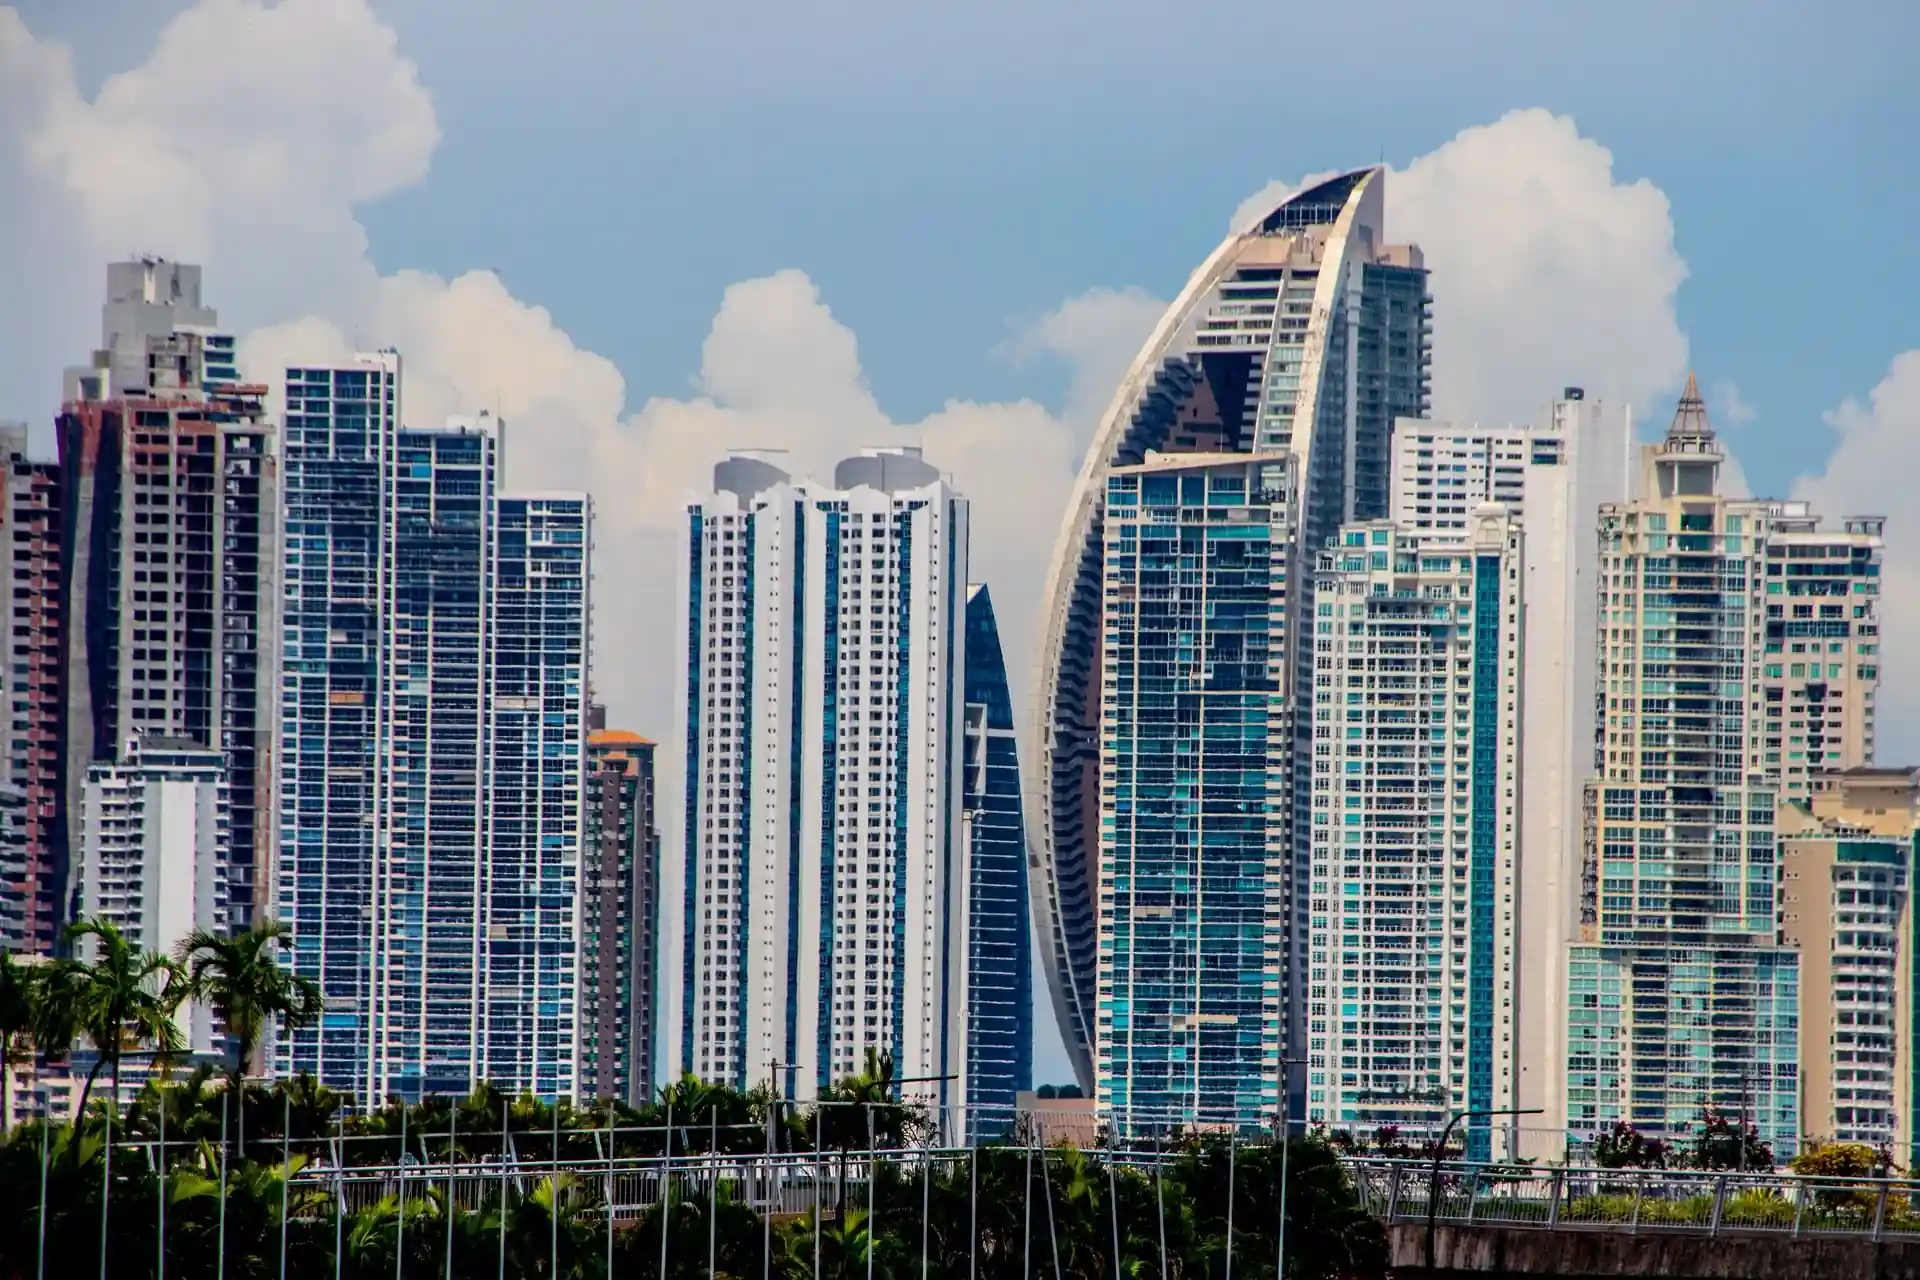
Panamá llega al último trimestre con una expectativa de crecimiento cercana a 5%, respaldada por su plataforma logística, los servicios y la actividad vinculada al Canal. Su mercado de oficinas registraba durante el primer trimestre una ocupación de 81.7%, mientras el sector industrial mantenía fundamentos sólidos y una demanda concentrada en zonas logísticas estratégicas.
Costa Rica conserva